 por
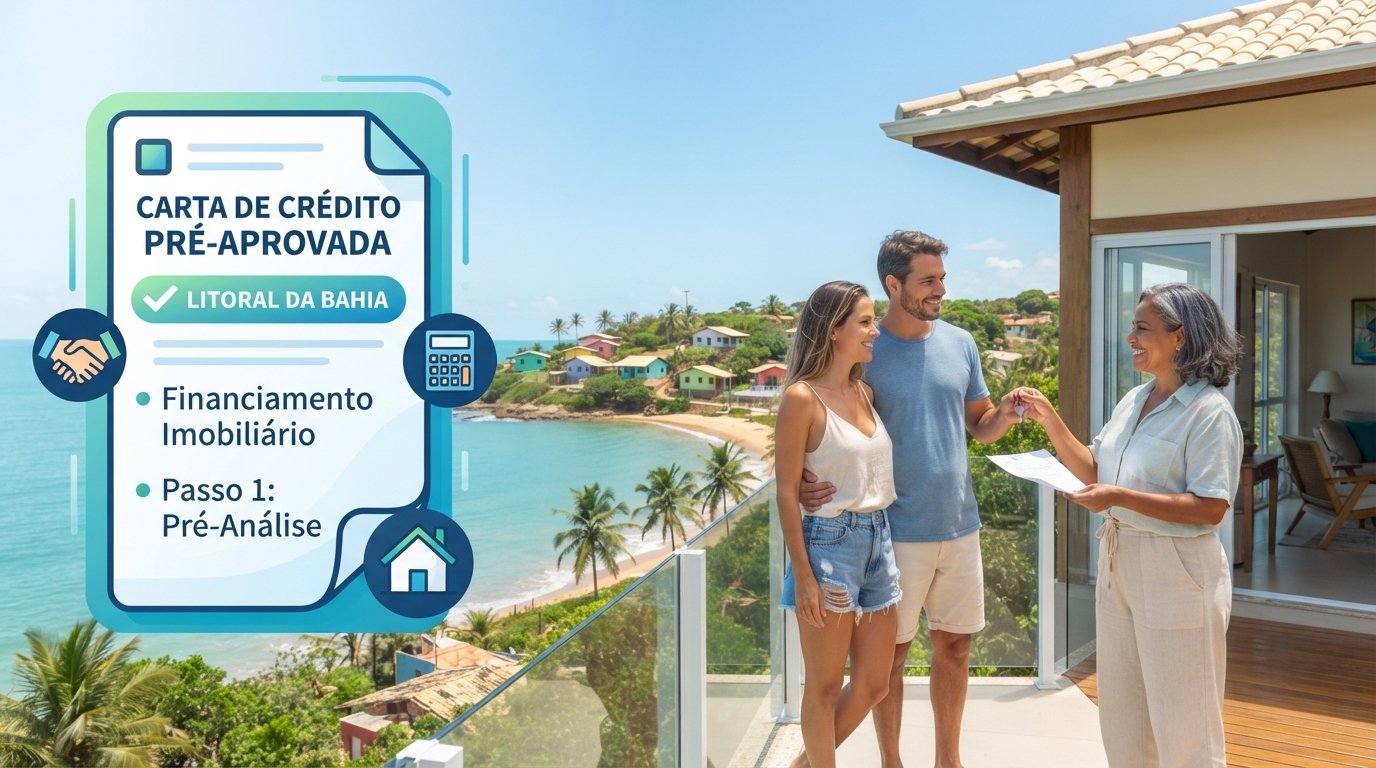
Você encontrou o imóvel dos seus sonhos no litoral da Bahia. O preço está dentro do seu orçamento. O vendedor está disponível para negociar. Tudo parece perfeito — até você descobrir que o banco não aprova seu financiamento.
Esse cenário, frustrante para todas as partes, acontece com muito mais frequência do que se imagina. E é completamente evitável se o comprador tomar um único passo antes de sair procurando imóveis: a pré-análise de crédito.
O Que É a Pré-Análise de Crédito?
A pré-análise de crédito (também chamada de pré-aprovação de crédito imobiliário) é um procedimento oferecido pelos bancos que avalia a capacidade de pagamento do solicitante antes da escolha do imóvel.
Com base nas informações fornecidas (renda, histórico de crédito, documentação), o banco emite uma Carta de Crédito ou declaração informal informando:
- O valor máximo que pode ser financiado para aquele perfil de cliente
- A taxa de juros aproximada que será aplicada
- O prazo disponível
- As condições gerais do financiamento
Por Que a Pré-Análise Deve Ser o Primeiro Passo?
Define o orçamento real: Muitas pessoas têm uma ideia do que podem pagar, mas não sabem exatamente qual valor o banco aprovará. A pré-análise define com precisão o teto do financiamento, permitindo que você busque imóveis dentro de uma faixa de preço real.
Economiza tempo: Sem a pré-análise, você pode visitar dezenas de imóveis acima da sua capacidade de financiamento, perdendo tempo e gerando expectativas frustradas.
Fortalece a negociação: Um comprador com pré-aprovação de crédito tem muito mais credibilidade na negociação. O vendedor sabe que aquele comprador tem condições reais de fechar o negócio.
Identifica problemas antes: A pré-análise pode revelar problemas no seu histórico de crédito (nome no Serasa, pendências na Receita Federal) que precisam ser resolvidos antes da compra. Melhor descobrir isso no início do que na hora H.
Agiliza o processo: Com a pré-análise feita, quando você encontrar o imóvel certo, o processo de aprovação formal do financiamento será muito mais rápido.
Como Funciona o Processo de Pré-Análise?
Passo 1 — Escolha o banco: Pesquise as condições de financiamento dos principais bancos (Caixa Econômica Federal, Banco do Brasil, Santander, Bradesco, Itaú, Inter). As taxas e condições variam e vale a pena comparar.
Passo 2 — Reúna os documentos: Em geral, para a pré-análise você precisará de:
- RG e CPF
- Comprovante de residência
- Comprovante de renda (holerite, extrato bancário, declaração de IR)
- Certidão de estado civil
Passo 3 — Simule online ou vá a uma agência: Todos os grandes bancos oferecem simuladores online onde você pode inserir sua renda e o valor que quer financiar para ter uma estimativa preliminar. Para a pré-análise formal, é necessário ir a uma agência ou usar o aplicativo do banco.
Passo 4 — Análise de crédito: O banco consulta seu CPF no Serasa, SPC e Bacen, analisa seu histórico financeiro e calcula sua capacidade de pagamento com base nas informações fornecidas.
Passo 5 — Resultado: Em geral, o resultado da pré-análise sai em 1 a 5 dias úteis. Se aprovado, você recebe a carta de crédito ou declaração informando as condições aprovadas.
Quanto Tempo a Pré-Aprovação É Válida?
A pré-aprovação de crédito imobiliário tem validade limitada — geralmente 60 a 90 dias, dependendo do banco. Após esse prazo, o banco pode exigir uma nova análise, pois sua situação financeira ou as condições de mercado podem ter mudado.
O Que Pode Reprovar a Pré-Análise?
Nome negativado: Qualquer pendência no Serasa ou SPC pode reprovar ou limitar o crédito aprovado. Limpe seu nome antes de solicitar o financiamento.
Renda insuficiente: As parcelas do financiamento não podem superar 30% da sua renda bruta. Se a renda é baixa, o valor aprovado também será menor.
Histórico de inadimplência: Mesmo sem negativação atual, um histórico de atrasos frequentes pode dificultar a aprovação.
Inconsistências na declaração de IR: Se a renda declarada ao Fisco é muito diferente da renda informada ao banco, isso pode gerar problemas.
Idade: Lembre-se que a soma da sua idade com o prazo do financiamento não pode ultrapassar 80 anos na maioria dos bancos.
Pré-Análise Para Imóveis no Litoral da Bahia
Ao buscar financiamento para imóveis na Costa do Dendê, há algumas particularidades:
Confirme se o banco financia imóveis na região: A maioria dos grandes bancos financia imóveis em Valença e municípios do Baixo Sul continental. Para imóveis em ilhas (Morro de São Paulo, Boipeba), alguns bancos têm restrições — verifique antes.
Prepare-se para a avaliação bancária: O banco vai enviar um avaliador para inspecionar o imóvel. O valor aprovado será baseado nessa avaliação, não necessariamente no preço pedido pelo vendedor.
Confirme a documentação do imóvel: O banco só aprova o financiamento para imóveis com documentação completa e regular. Tenha a certidão de matrícula e o habite-se em mãos.
Dica Extra: Use a Pré-Análise Para Comparar Bancos
Não faça pré-análise em apenas um banco. Solicite pré-análise em dois ou três bancos simultaneamente e compare as condições oferecidas. A diferença de apenas 0,5% ao ano na taxa de juros pode representar dezenas de milhares de reais ao longo de um financiamento de 20 ou 30 anos.
Conclusão
A pré-análise de crédito não é burocracia — é estratégia. É o primeiro passo de qualquer comprador inteligente. Com ela, você sabe exatamente com quanto pode contar, economiza tempo, negocia melhor e evita frustrações.
Antes de visitar o primeiro imóvel no litoral da Bahia, passe no banco. Depois, passe na Baixo Sul Imóveis — com a sua carta de crédito em mãos, podemos te mostrar as melhores oportunidades dentro do seu perfil. Entre em contato.
Participe da discussão